日本国内における労働市場や物価変動、税負担のシフトが注目される2026年現在、ビジネスパーソンやファミリー層の間で改めて関心を集めているのが「年収600万円」という一つのマイルストーンです。世間一般のイメージとしては「余裕のある生活ができそう」「ある程度好きなものに囲まれて暮らせる」といったプラスの印象を持たれがちですが、実際のところは居住地域や家族構成、ライフスタイルによって家計の体感温度は大きく異なります。
本記事では、手取り額の正確な目安から、一人暮らしや既婚・子育て世帯におけるリアルな生活費の内訳、平均貯金額、そして「なぜ年収600万円でも生活苦と言われてしまうのか」という構造的な理由まで、最新の経済状況を踏まえて徹底的に検証・解説します。
年収600万円の手取り額はいくら?税金や社会保険料の割合と実態
年収600万円という金額を聞いたとき、多くの人が「年間600万円がそのまま使える」わけではない点に注意する必要があります。給与所得者の場合、ここから所得税、住民税、そして健康保険料や厚生年金保険料といった社会保険料が天引きされます。2026年現在の税制や社会保険料率を踏まえると、年収600万円の場合の総控除額はおよそ130万円から150万円程度に達します。
この結果、実際に個人の銀行口座に振り込まれる年間手取り額は約450万円から470万円の範囲に収まるのが一般的です。月額に換算するとおよそ37万円から39万円、夏・冬の賞与(ボーナス)をそれぞれ2か月分ずつと仮定すると、月々の基本の手取りは25万円〜28万円程度に落ち着くケースが多くなります。税金や社会保険料の割合が全体の約22%〜25%を占めるため、「思ったよりも手取りが少ない」と感じる最大の原因はここにあります。
一人暮らしにおける生活レベルと家賃目安・リアルな家計簿
単身者(一人暮らし)が年収600万円を得ている場合、生活水準は非常に高いレベルを維持しやすくなります。都市部(東京都内など)であっても、自分の希望するエリアや間取りの選択肢が広がり、プライベートや趣味、自己投資に十分な資金を配分することが可能です。
一人暮らしにおける理想的な家賃の目安は、一般的に手取り額の3分の1以内、あるいは月収(手取りベース)の30%以下と言われています。月手取りが約38万円であれば、家賃11万円〜13万円程度の物件を選ぶことができ、オートロック付きの分譲賃貸や築浅のきれいな1LDK、あるいは利便性の高い都心へのアクセスの良い部屋を無理なく借りることができます。
以下に、年収600万円の独身一人暮らしにおける標準的な月間家計簿のモデルケースを整理しました。
| 費目 | 月額目安 | 家計における特徴・留意点 |
|---|---|---|
| 住居費(家賃・共益費) | 120,000円 | 都心部の1LDK・駅近物件も十分に選択可能 |
| 食費・外食費 | 60,000円 | 自炊と外食をバランスよく楽しめる水準 |
| 水道・光熱費・通信費 | 25,000円 | 電気・ガス・インターネット・スマホ代の合計 |
| 趣味・娯楽・交際費 | 50,000円 | 旅行、趣味、友人との付き合いに充てる予算 |
| 衣服・美容・日用品 | 20,000円 | 衣服の購入やヘアサロン、日常の消耗品 |
| 貯金・投資・資産運用 | 100,000円以上 | 毎月の着実な貯蓄とNISA等の積立投資 |
| 合計(月間支出) | 約375,000円 | 手取りの範囲内で無理なく黒字化を維持 |
既婚・子育て世帯における生活レベル:共働きとワンオペ世帯の明暗
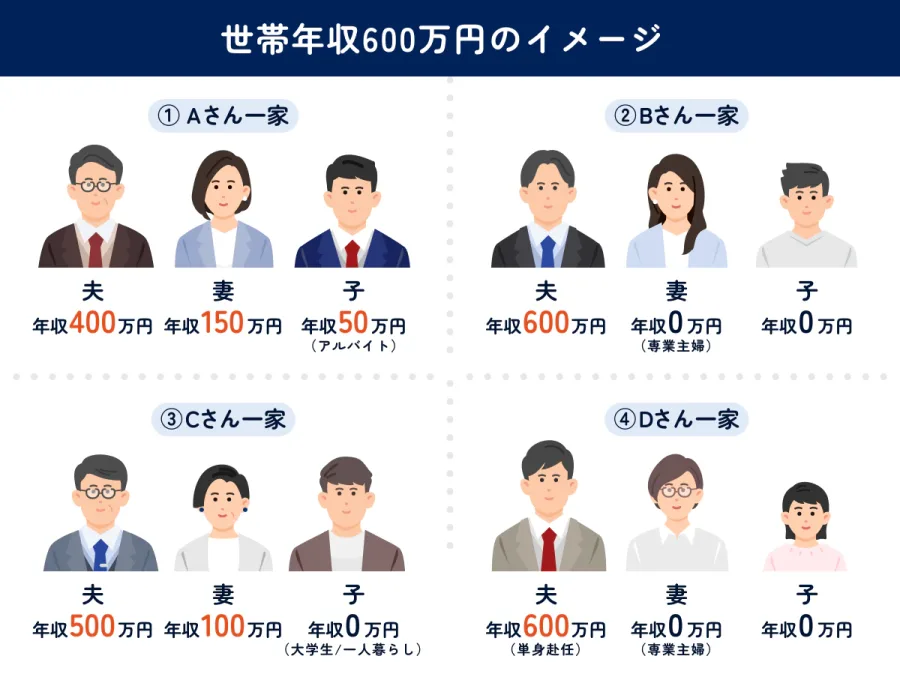
一方で、同じ年収600万円であっても、既婚者や子育て世帯になると生活の様相は一変します。世帯年収ではなく「世帯主の年収が600万円(配偶者は専業主婦またはパート)」というケースでは、家族を養うための固定費が跳ね上がり、一人暮らしのときのような余裕は一気に失われます。
子どもの教育費、住宅ローンの返済、自動車の維持費、食費や医療費など、世帯人数が増えるほど支出のコントロールが難しくなります。特に都市部でマイホームを購入した場合、毎月のローン返済が家計を圧迫し、ボーナス払いを併用せざるを得ない状況に陥ることも少なくありません。そのため、現代のライフスタイルにおいては「夫婦の共働き」が大きな鍵を握ります。
配偶者もパートや正社員として働き、世帯年収が800万円〜1,000万円の大台に乗る共働き世帯であれば、年収600万円の単独世帯とは比較にならないほどの経済的な余裕が生まれます。住宅の選択肢が広がり、子どもの習い事や将来の大学進学に向けた教育資金をスムーズに蓄えることが可能になります。
年収600万円でも「生活苦」と言われる理由と現代の経済背景
世間一般のイメージでは中位以上の収入とされる年収600万円ですが、当事者の間からは「生活が苦しい」「カツカツである」という声が聞かれることが珍しくありません。このギャップが生じる背景には、いくつかの構造的な理由が存在します。
第一に、物価の高騰と実質賃金の目減りです。エネルギー価格や原材料費の上昇に伴い、日用品や食料品、光熱費が軒並み値上がりしています。給与の額面が据え置かれる中、生活必需品の出費が増えることで、手元に残る実質的な自由度は低下しています。
第二に、税制優遇の縮小と社会保険料の引き上げです。年収が上がるにつれて所得税の税率が上がり、配偶者控除などの各種控除が段階的に減額・撤廃される「年収の壁」や、社会保険料の負担増が家計をじわじわと蝕みます。額面が600万円に達しても、税負担の実感が重く、手取りが増えた実感を持ちにくいのが実情です。
第三に、ライフスタイルの固定化と固定費の肥大化です。「年収600万円だからこれくらいの家賃や車にすべきだ」という周囲の期待や自己イメージに縛られ、一度引き上げてしまった固定費(家賃、車のリース代、サブスクリプション契約など)を簡単に見直せないことも、生活苦を訴える大きな要因となっています。
貯金額の平均と中央値から見る現実的なマネープラン
年収層ごとの金融資産保有額に関する各種調査データによると、年収600万円台の世帯における貯金額(預貯金や有価証券の合計)の平均値はおよそ400万円〜600万円程度とされています。しかし、この「平均値」は一部の多額の資産を持つ層に引き上げられている側面があり、実際の家計の体感をより正確に表す「中央値」を見ると、200万円〜300万円台、あるいはそれ以下であるケースも少なくありません。
つまり、年収600万円であっても、必ずしも潤沢な貯蓄を築けているわけではなく、突発的な出世や病気、あるいは教育費のピークを迎えた際に一気に貯蓄が底をつくリスクと隣り合わせであることがわかります。こうした現実を踏まえ、計画的な先取り貯金や、新NISA制度を活用したインフレに強い資産運用を早い段階で取り入れることが、将来の安心を担保するうえで極めて重要となります。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円の人は日本全体の上位何パーセントに位置しますか?
A1:国税庁などの公的統計データによると、給与所得者のうち年収600万円超〜700万円以下の層は約10%前後であり、全体の中では上位25%〜30%程度に位置する比較的恵まれた水準と言えます。
Q2:地方都市で年収600万円あれば、どのような生活を送ることができますか?
A2:地方都市では家賃や地価、生活コストが都市部に比べて大幅に低いため、同じ年収600万円であっても体感としての生活レベルは非常に高くなります。マイホームの購入や自家用車の保有も無理なく実現可能です。
Q3:年収600万円からさらに生活レベルを上げるためには何が必要ですか?
A3:単一の給与収入に頼るだけでなく、共働きによる世帯収入の底上げや、専門スキルの向上によるキャリアアップ、さらには副業や資産運用を通じた多角的なキャッシュフローの構築が有効な手段となります。
年収600万円という水準は、一人暮らしであれば十分なゆとりと自由を享受できる一方で、家族を養う子育て世帯や都市部での生活においては、油断すると家計が圧迫されるシビアな一面も持ち合わせています。重要なのは、世間一般のステレオタイプなイメージに惑わされず、自身のライフステージや居住地域に合わせた適切な固定費の管理と、現実的な収支シミュレーションを行うことです。
今後の経済環境の変化を見据えつつ、手取り額の内訳を正しく理解し、計画的な貯蓄と資産形成を継続していくことが、豊かで安定した生活レベルを維持するための確実な判断基準となります。