ビジネスや日常の取引において、未だに手書きの領収書を求められる場面や発行する機会は少なくありません。しかし、宛名の書き方、金額の数字の表記方法、但し書きの記載内容、さらにはインボイス制度や消費税法、収入印紙の貼り方にいたるまで、正しいルールを知らなければ経理トラブルや税務上のリスクを招く原因となります。
本記事では、トップメディアで培った専門的視点と実務に即した正確なデータに基づき、手書き領収書の正しい書き方から法改正への対応、よくある失敗例とその対策までをプロが解説します。
手書き領収書の基本構成と法的効力:なぜ今でも正確な記載が求められるのか
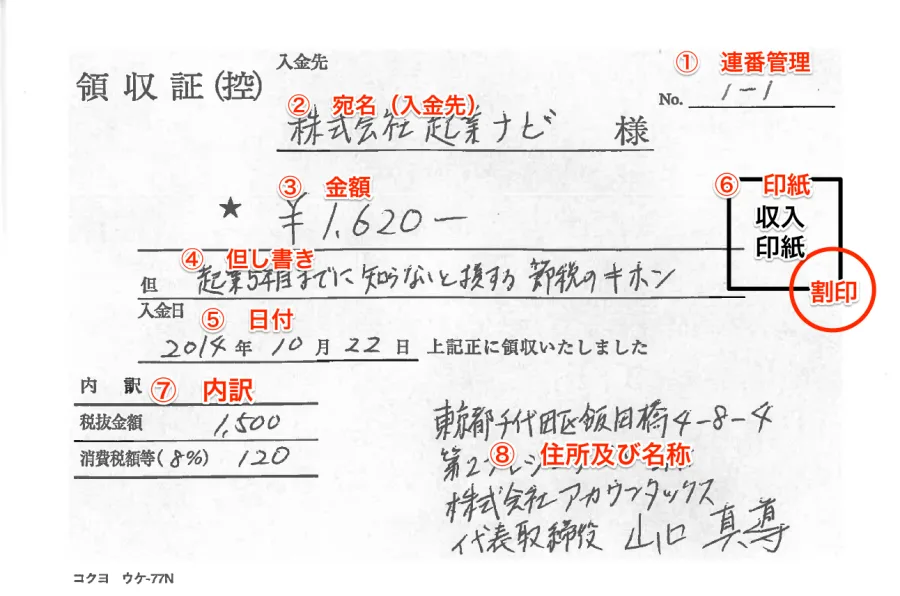
デジタル化が進む現在も、小売店、個人事業主、飲食店、あるいは急な機器トラブル時の手渡しなど、手書きの領収書が重宝されるシーンは多く存在します。手書きの領収書は、正しく発行されていれば法的および税務上の正規の証憑書類として認められます。
しかし、パソコン等で自動作成されるシステムとは異なり、手書きの領収書は発行者のヒューマンエラーや記載漏れが発生しやすいというリスクを抱えています。税務調査において「誰が、いつ、何に対して、いくら支払ったのか」が明確に確認できない場合、経費として認められない、あるいはインボイスの仕入税額控除が否認されるといったトラブルに直結します。そのため、発行側と受取側の双方にとって、正しい書き方の知識はビジネスの必須教養と言えます。
宛名の正しい書き方:「上様」や省略がNGとされる理由
領収書の書き方において最もトラブルになりやすいのが「宛名(あてな)」の記載です。かつては一般客向けに「上様」と記載することが広く容認されていましたが、現在の商取引や税務管理の観点からは多くのデメリットがあります。
最初に、インボイス制度(適格請求書等保存方式)が導入された2023年以降、原則として適格請求書には「書類の交付を受ける事業者の氏名又は名称」の記載が義務付けられています。法人の場合は正式な法人名を正確に記載し、「(株)」などの略称ではなく「株式会社」「有限会社」と正式名称を書き入れるのが鉄則です。
また、個人事業主やフリーランスの場合も、屋号だけでなく本人の氏名を併記するか、正式な取引先の宛名を指定してもらうことが重要です。「上様」と記載された領収書は、経費の正当性を証明する際に税務署から指摘を受けるリスクが高まるため、特別な理由がない限りは具体的な名称を明記するようにしましょう。
金額と但し書きの解説:改ざん防止と具体性のルール
金額の表記と但し書きは、領収書の信頼性を担保する上で極めて重要な項目です。金額欄には、改ざんや不正な書き換えを防ぐための厳格なルールが存在します。
数字の冒頭には「¥」や「金」、末尾には「-」や「円也」を必ず記載し、数字と数字の間に余計な隙間を作らないようにします。特に漢数字(壱、弐、参、拾など)を用いる場合は、後から「壱」を「千」に書き換えるといった不正を防ぐ効果がありますが、算用数字(1, 2, 3…)を使用する場合でも、桁数が明瞭で改ざん不可能な隙間ない記載が大切です。
続いて、但し書きについては「お品代」という漠然とした表現を避けるべきです。何を購入したのか、あるいはどのようなサービスを受けたのかを具体的に記載します(例:「書籍代として」「事務用品代として」「会議飲食代として」など)。具体的な品目を書くことで、経費の用途が明確になり、社内の経理精算や監査、税務調査をスムーズに通過させることができます。
インボイス制度・消費税法対応の必須項目と比較表
2026年現在、インボイス制度の運用が完全に定着しており、手書き領収書においても適格請求書としての要件を満たしているかどうかが厳しくチェックされます。従来の領収書項目に加え、いくつかの追加記載が必須となっています。
以下の比較表に、従来の領収書とインボイス制度対応の領収書における必須記載項目の違いを整理しました。
| 項目 | 従来の領収書 | インボイス制度対応の領収書 |
|---|---|---|
| 発行者の氏名または名称 | 必須 | 必須 |
| 取引年月日 | 必須 | 必須 |
| 取引の内容(但し書き) | 必須(お品代も散見) | 必須(軽減税率の対象品目である旨など) |
| 受領者の氏名または名称(宛名) | 原則必要(上様も一部容認) | 必須(原則として省略不可) |
| 登録番号(Tから始まる13桁) | 不要 | 必須(適格請求書発行事業者) |
| 税率ごとの合計金額・消費税額等 | 不要な場合あり | 必須(8%・10%の区分記載) |
このように、インボイス制度の下では登録番号の記載漏れや税率区分の記載漏れがあると、受取側が仕入税額控除を受けられなくなる重大なトラブルに発展するため、発行時には細心の注意が必要です。
収入印紙の正しい貼り方と消印(割印)のマナー
現金や手形などにより「5万円以上」の金銭の受領があった場合、印紙税法に基づき収入印紙を貼付する必要があります。このルールを見落とすと、税務調査で過怠税を課される原因となります。
課税対象となるのは、税抜価格または税込価格のいずれかで5万円以上の取引です(※2026年現在の税制ルールに基づく)。クレジットカード決済の場合は、ペーパーレスかつ信用取引であるため5万円以上であっても収入印紙は不要となりますが、現金手渡しや銀行振込の領収書では注意が必要です。
また、収入印紙を貼っただけでは不十分であり、印紙と領収書の用紙にまたがるように「消印(割印)」を押す必要があります。消印には印鑑だけでなく署名を用いることも認められていますが、シャチハタ等のゴム印ではなく、朱肉を使う認印や実印、または署名で行うのがマナーとされています。
よくある失敗例と間違えやすい注意点
手書き領収書の発行現場では、ちょっとした不注意によるミスが後々の大きなトラブルにつながることがあります。ここでは代表的な失敗例と、その正しい対処法を確認します。
一つ目は「金額や宛名の間違いによる修正ミス」です。手書きの際に文字を間違えてしまった場合、二重線を引いて上から訂正印を押す方法が取られがちですが、領収書において金額や宛名の訂正は不正防止の観点から原則として認められないか、経理上拒絶されるケースが多くなります。間違いに気づいた場合は、修正せず「再発行」として古い用紙を破棄し、新しく書き直すのが最も確実で安全な方法です。
二つ目は「発行日や日付の記入漏れ・未来日付の記載」です。取引の完了していない未来の日付や、何ヶ月も前の日付を遡って記入することは私文書偽造や税務上の不正とみなされるリスクがあるため、必ず実際の取引日に発行・記載することが鉄則です。
【手書き領収書書き方】に関するよくある質問(FAQ)
Q1:手書きの領収書で「上様」と書いてもらった場合、経費として使えますか?
A1:一般の少額な買い物などであれば通ることもありますが、法人の経理精算やインボイス制度対応の観点からは「上様」では不備とみなされ、経費精算を拒否されるケースが増えています。可能な限り正式な会社名や氏名を記入してもらうようにしてください。
Q2:金額を間違えてしまった場合、修正液や修正テープを使ってもいいですか?
A2:領収書における修正液や修正テープの使用は、金額や宛名の改ざんを疑われる原因となるため厳禁です。万が一書き損じた場合は、その用紙は使用せず、新しく正しい領収書を最初から書き直してください。
Q3:クレジットカード決済や電子マネーでも手書きの領収書はもらえますか?
A3:カード決済等の場合、法的性質上は売買が信用取引となるため「現金等の受領」を証明する印紙税法上の領収書とは異なりますが、店舗によっては発行してもらえる場合があります。ただし、但し書きに「クレジットカード利用」と明記され、収入印紙は不要となります。
手書きの領収書は、正しく丁寧な記載を行うことでビジネス上の信頼を高め、無用な税務トラブルを防ぐ強力なツールとなります。宛名の具体性、正確な金額と但し書きの表記、インボイス制度に基づく登録番号・税率区分の記載、そして適切な収入印紙の貼付と消印という基本プロセスを確実に守ることが肝要です。
デジタル化が進む現代においても、アナログな手書き領収書を扱う際は、細部まで気を抜かずに法令や経理ルールを遵守した正確な発行を心がけましょう。