2026年現在、資産運用の重要性がますます高まる中、「新NISAと投資信託は何が違うのか」「どこから手をつければいいのか」と迷う初心者は少なくありません。金融庁が推進する非課税制度である「NISA口座」と、その口座の中で実際に購入する金融商品である「投資信託」は、資産形成を語る上で切っても切り離せない関係にあります。
本記事では、新NISAと投資信託の基本的な仕組みの違いから、非課税枠の活用法、オルカンやS&P500などの人気銘柄の比較、初心者向けの証券会社選びのコツまで、専門的かつわかりやすく徹底的に整理・解説します。
新NISAと投資信託の違いとは?「器」と「中身」の関係性を解説
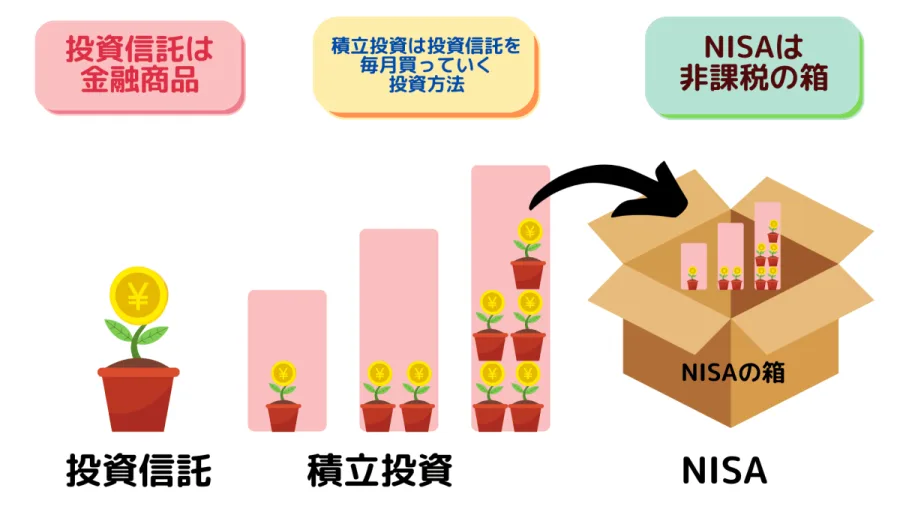
新NISAと投資信託の違いを理解するための最も分かりやすい比え方が、「器(うつわ)」と「中身(商品)」の関係です。NISAは税金をゼロにするための「非課税口座(器)」であり、投資信託はその口座という器の中に入れて運用する「金融商品(中身)」を指します。
従来のNISA制度から大幅に拡充された2026年現在の新NISAでは、口座内で得られた利益(売却益や分配金)に対する税金が一生涯非課税となります。もしNISA口座を使わずに通常の課税口座(特定口座など)で投資信託を買い、利益が出た場合は約20.315%の税金が差し引かれますが、新NISAを利用すればこの税金が一切かかりません。これが、資産運用を始める際に必ずNISA口座の活用が推奨される最大の理由です。
新NISAの仕組みと非課税枠の上限・投資枠の特徴
2026年現在も継続して活用されている新NISA制度は、国民の資産形成を後押しするために大幅な利便性向上と恒久化が図られました。従来の制度と異なり、非課税保有期間が「無期限」となったため、長期的な複利効果を最大限に活かせる設計となっています。
新NISAには、主に少額からの積立・分散投資を目的とした「つみたて投資枠」と、上場株式や幅広い投資信託を購入できる「成長投資枠」の2つが用意されています。それぞれの特徴や上限枠を正しく把握することが、資産運用の第一歩となります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠の上限 | 120万円 | 240万円 |
| 非課税保期の限度額(総枠) | 最大1,800万円(成長投資枠と合算) | 最大1,800万円(つみたて投資枠含む、うち1,200万円まで) |
| 主な対象商品 | 金融庁の基準を満たす長期・積立・分散に適した投資信託 | 上場株式、ETF、REIT、多くの投資信託(一部除外あり) |
| 利用の目的 | 初心者向けのコツコツとした積立投資 | 一括投資や個別株、より積極的な運用 |
投資信託とは何か?メリット・デメリットと手数料の仕組み
投資信託とは、投資家から集めた資金をひとまとめにし、プロのファンドマネージャーが株式や債券などに分散して投資・運用を行う金融商品のことです。「プロに丸投げできる」「少額から数千円単位で国内外の多くの企業に分散投資できる」という大きなメリットがあります。
一方で、元本保証型ではないため、市場の動向によって資産価値が下がり、元本割れを起こすリスク(デメリット)も存在します。また、投資信託を保有している期間中は、管理費用として「信託報酬」という手数料が毎日自動的に差し引かれます。この信託報酬は運用成績に直結するため、少しでも低い(安い)銘柄を選ぶことが長期投資の鉄則です。
「オルカン」と「S&P500」の違い:初心者はどちらを選ぶべきか
新NISAのつみたて投資枠などで絶大な人気を集めているのが、全世界株式インデックスファンド(通称「オルカン」)と、米国の代表的な株価指数に連動する「S&P500」です。この2つの違いを理解しておくことは、銘柄選びにおいて非常に重要です。
オルカンは、日本を含む先進国や新興国など、世界約50カ国・約3,000銘柄の株式にまるっと分散投資できるのが特徴です。世界経済全体の成長に賭けたい人に向いています。これに対し、S&P500は米国の経済を牽引するトップ企業約500社に絞って投資します。米国企業の圧倒的なイノベーション力や過去の成長実績を重視する投資家に好まれています。どちらも優秀な投資信託ですが、自分のリスク許容度や好みに合わせて選ぶことが大切です。
失敗しない証券会社・口座の選び方と資産運用のはじめ方
投資信託を新NISAで購入するには、証券会社や銀行などの金融機関で「NISA口座」を開設する必要があります。しかし、店舗型の金融機関とネット証券では、取り扱う商品の数や手数料の面で大きな違いがあります。
手数料を抑えて豊富な低コスト投資信託(オルカンやS&P500など)に投資したい場合、多くの投資家や専門家はネット証券(SBI証券や楽天証券など)を選択しています。ネット証券であれば、スマートフォン一つで口座開設から積立設定まで完結でき、100円という少額から投資をスタートできるため、初心者にとってハードルが低くなっています。金融機関選びの際は、取扱商品の豊富さやポイントサービスの有無などを比較して決めるのがおすすめです。
【nisa 投資信託違い】に関するよくある質問(FAQ)
Q1:NISA口座を開設すれば、必ず利益が出ますか?
A1:いいえ。NISAはあくまで「利益にかかる税金が非課税になる制度」であり、投資した商品の価格変動によっては元本割れを起こすリスクがあります。
Q2:つみたてNISAで購入した投資信託は、新NISAに引き継がれますか?
A2:従来のつみたてNISAで購入した商品は、新NISAの非課税枠(1,800万円)とは別枠で、それぞれの非課税期間終了までそのまま保有することができます(新NISAへの自動移行やロールオーバーはできません)。
Q3:配当金や分配金を受け取る場合と再投資する場合のどちらが良いですか?
A3:資産を効率的に増やしたい長期投資家にとっては、分配金を自動で再度買い付けに回す「再投資型」を選ぶことで、複利効果を最大限に高められるため一般的に有利とされています。
新NISAと投資信託の関係は、資産を安全かつ効率的に育てるための「最適なインフラと道具」と言えます。複雑な金融商品の選択に迷ったときは、「信託報酬が低いインデックスファンドを選ぶこと」「世界または米国を代表する手堅い指数(オルカンやS&P500)を軸に据えること」「無理のない金額で長期間の積立を継続すること」という基本に立ち返ることが大切です。
2026年現在の最新の制度や情報を正しくキャッチアップし、自身のライフプランやリスク許容度に見合った無理のない資産運用を第一歩から始めてみてください。