2026年現在の自動車購入において、家計のキャッシュフローを大きく左右するのが「マイカーローンの借入年数(支払い期間)」の選択です。最近の物価高や金利動向を踏まえ、「何年で組むのが一番お得なのか」「月々の負担をどこまで抑えられるのか」と頭を悩ませる方が増えています。一般的には5年(60回)や7年(84回)が選ばれることが多いものの、最長で8年や10年といった長期ローンや、残価設定型ローンを活用するケースも珍しくありません。
本記事では、自動車ローンを何年で組むべきかという最大の疑問に対し、平均的な支払い年数、金利負担の仕組み、月々の返済額シミュレーション、そしてメリット・デメリットを解説します。家計に無理のない賢い選択肢と、失敗しないための重要ポイントを分かりやすくまとめていきます。
車のローンは何年で組むのがベスト?平均的な支払い年数と世間の動向
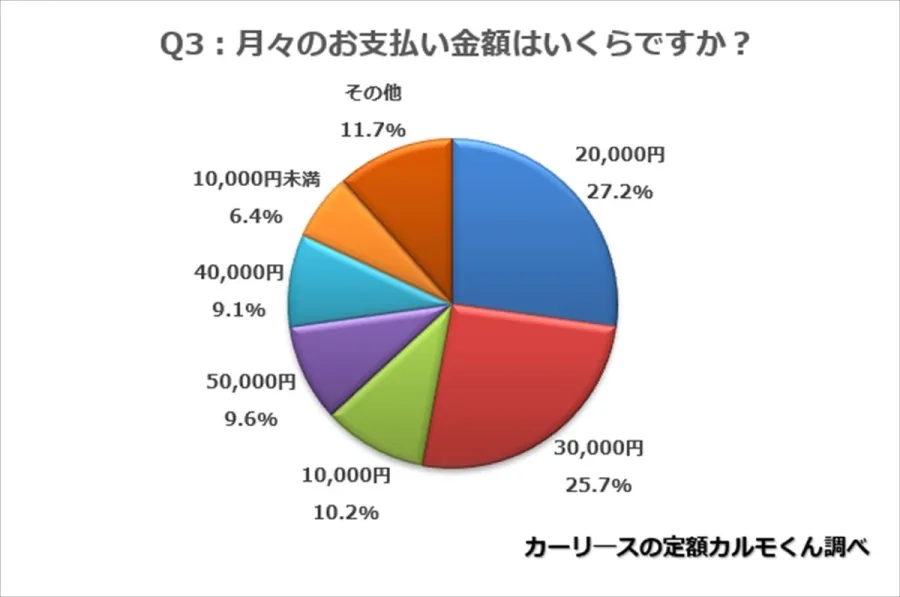
マイカーローンを検討する際、多くの人がまず気になるのが「世間は一体何年で組んでいるのか」という点です。自動車販売業界や金融機関のデータによると、一般的なマイカーローンの平均的な返済期間は5年(60回)から7年(84回)の間に集中しています。かつては3年(36回)や5年が主流でしたが、車両価格の高騰や安全装備の充実に伴う車体の値上がりを受け、月々の返済負担を分散させるために長期化する傾向が見られます。
金融機関によっては最長8年(96回)や10年(120回)といった長期の借入に対応しているところもあり、選択肢の幅は広がっています。しかし、年数が長ければ良いというわけではありません。車は保有している間にも車検費用、自動車税、メンテナンス費用、任意保険料などの維持費がかかります。そのため、「何年で組むか」は単に購入時の月々支払額だけでなく、車の買い替えサイクルや将来の収入変動を総合的に見極めて決定する必要があります。
金利負担と総支払額の仕組み:年数が長くなるほど損をする?
自動車ローンを検討する上で避けて通れないのが「金利負担」です。借入年数を長く設定すれば月々の返済額は軽くなりますが、その分だけ利息が発生する期間が長くなり、結果として総支払額が大きく膨らむというデメリットが生じます。
例えば、金利(年利)が同じ条件であっても、3年ローンと7年ローンでは完済までに支払う利息の総額に大きな差が生まれます。以下の比較表で、借入期間による違いを整理してみましょう。
| 借入期間 | 月々の返済額の傾向 | 金利負担(総利息) | 向いている人の特徴 |
|---|---|---|---|
| 短期(3〜5年) | 高め | 少ない(最小限) | 頭金を多く用意できる人、早期に完済したい人 |
| 中期(5〜7年) | 標準的 | バランス型 | 一般的な家計で無理なく返済したい大多数の人 |
| 長期(8〜10年) | 低い | 非常に多い | 月々のキャッシュフローを最優先させたい人 |
表からも分かる通り、長期ローンは毎月の家計管理をラクにしてくれる一方で、トータルのコストが高くなるというトレードオフの関係にあります。金利負担を最小限に抑えたい場合は、可能な限り短い年数を選択するか、まとまった頭金を入れて元本を減らす工夫が大切です。
月々の返済額シミュレーション:予算に応じた賢い選択
実際に車を購入する際は、具体的な金額をベースにしたシミュレーションが不可欠です。ここでは、車両価格300万円を想定し、一般的な金利(年2.5%で計算)を前提とした場合の返済額のイメージを見ていきます。
300万円を全額ローン(ボーナス払いなし)で借り入れる場合、3年(36回)で組むと月々の返済額は約8.6万円となり、総支払額は311万円程度になります。月々の家計への圧迫感は強くなりますが、利息の総額は約11万円と最小限に抑えられます。
これが5年(60回)になると、月々の返済額は約5.3万円に下がり、総支払額は約319万円(利息約19万円)となります。多くの人が「これなら無理なく支払える」と納得しやすいバランスポイントです。
さらに7年(84回)まで延ばすと、月々の返済額は約3.9万円まで軽減されますが、総支払額は約327万円(利息約27万円)へと増加します。このように、月々の数万円の差が、数年間のトータルコストでは数十万円の差になる点をあらかじめシミュレーションしておくことが重要です。
残価設定型ローン・一括返済・頭金の活用術とメリット・デメリット
通常のローン以外にも、現代のカーライフには様々な選択肢が存在します。それぞれのメリットとデメリットを正しく理解し、自分のライフスタイルに合った手法を選ぶことが大切です。
残価設定型ローンは、数年後(一般的に3年〜5年後)の予想下取り価格(残価)をあらかじめ車両価格から差し引き、残りの金額を分割して支払う仕組みです。これを利用すると、ワンランク上の車種や新車に低い月々負担で乗れるという大きなメリットがあります。一方で、契約満了時に「車を返却する」「買い取る」「乗り換える」の選択が必要になり、走行距離の制限やボディの傷・凹みによる減点査定(追加精算の可能性)といったデメリットや注意点も伴います。
また、頭金をしっかり用意することで借入総額と金利負担を大幅に圧縮できます。逆に、手元不如意を避けるために頭金なし(フルローン)でスタートし、余裕ができた段階で一括返済(繰り上げ返済)を活用して利息を軽減するという戦略をとるドライバーも増えています。ただし、金融機関によっては繰り上げ返済に手数料がかかる場合もあるため、事前の確認が必要です。
審査に通るためのポイントと、ローン選びにおける注意点
マイカーローンを利用するには、必ず金融機関や信販会社の審査を通過しなければなりません。審査では、年収に対する年間返済額の割合(返済比率)、過去の信用情報(クレジットカードや他の借入の履歴)、雇用形態や勤続年数などが総合的に評価されます。
借入希望年数を長くしすぎたり、自身の収入に対して高額すぎる車両価格を選択したりすると、審査のハードルが上がる原因になります。家計に無理のない返済計画を立てることは、審査に通りやすくするための一歩でもあります。
また、ローンの契約時には金利の種類(変動金利か固定金利か)や、保証料、中途解約時の違約金などの条件を細かくチェックすることが欠かせません。「なんとなく月々の支払いが安そうだから」という理由だけで最長期間を選ぶと、将来の乗り換え時に車の売却額がローンの残債を下回る「逆ざや(オーバーローン)」の状態に陥るリスクもあるため注意が必要です。
【車のローン何年】に関するよくある質問(FAQ)
Q1:車のローンは何年で組むのが一番損をしませんか?
A1:金利負担(総支払額)の観点だけで言えば、家計が許す限り最も短い年数(3年〜5年など)で組むのが一番利息を抑えられます。ただし、月々の返済が家計を圧迫して生活費を切り詰めることにならないよう、バランスを見極めることが大切です。
Q2:途中で一括返済や期間短縮をすることは可能ですか?
A2:多くのマイカーローンでは、途中で残りの全額を返済する「一括返済(繰り上げ返済)」が可能です。これにより、それ以降に発生するはずだった利息をカットできるメリットがありますが、金融機関によっては手続き手数料が必要になる場合もあります。
Q3:頭金なしでローンを組むのは不利になりますか?
A3:頭金なし(フルローン)でも審査に通れば購入は可能です。ただし、借入総額が増える分だけ金利負担が大きくなり、月々の返済額も高くなります。手元に現金を残したい場合にあえて頭金なしを選ぶケースもありますが、総支払額が増える点には注意してください。
自動車ローンの借入年数選びは、単なる数字の計算ではなく、ご自身のライフプランやマネープランに深く直結する重要な意思決定です。2026年現在、多様な支払い方法や長期ローンが選べるようになっていますが、「月々の返済額が低いから」という理由だけで安易に最長期間を選ぶのは禁物です。
失敗しないための判断基準として、以下のポイントを整理しておきましょう。
・車の保有期間(何年乗る予定か)とローンの年数を一致させる、またはローン期間を短く設定する。
・日々の生活費や維持費(車検・税金など)を差し引いても余裕のある返済額に抑える。
・残価設定型や一括返済のメリット・デメリットを比較し、自分のカーライフスタイルに最適な手法を選ぶ。
これらをしっかりと踏まえることで、家計に無理のない賢い選択が可能になり、満足度の高いカーライフを実現することができます。