日本国内において、経済的な支援策や低所得者向けの給付金の話題が出るたびに必ずと言っていいほど注目を集めるのが「住民税非課税世帯」の存在です。世間では「資産を十分に持っているのになぜか住民税が非課税になっている高齢者やリタイア層がいる」「実質的な金持ちが恩恵を受けていて不公平ではないか」といった疑問や批判の声が絶えません。
本記事では、2026年現在の税制や社会保障の仕組みを踏まえ、なぜ「住民税非課税世帯なのに金持ち」という現象が起こるのか、その判定基準のカラクリや背景にある実態を分かりやすく解説します。
「住民税非課税世帯なのに金持ち」と言われる背景と世間の疑問
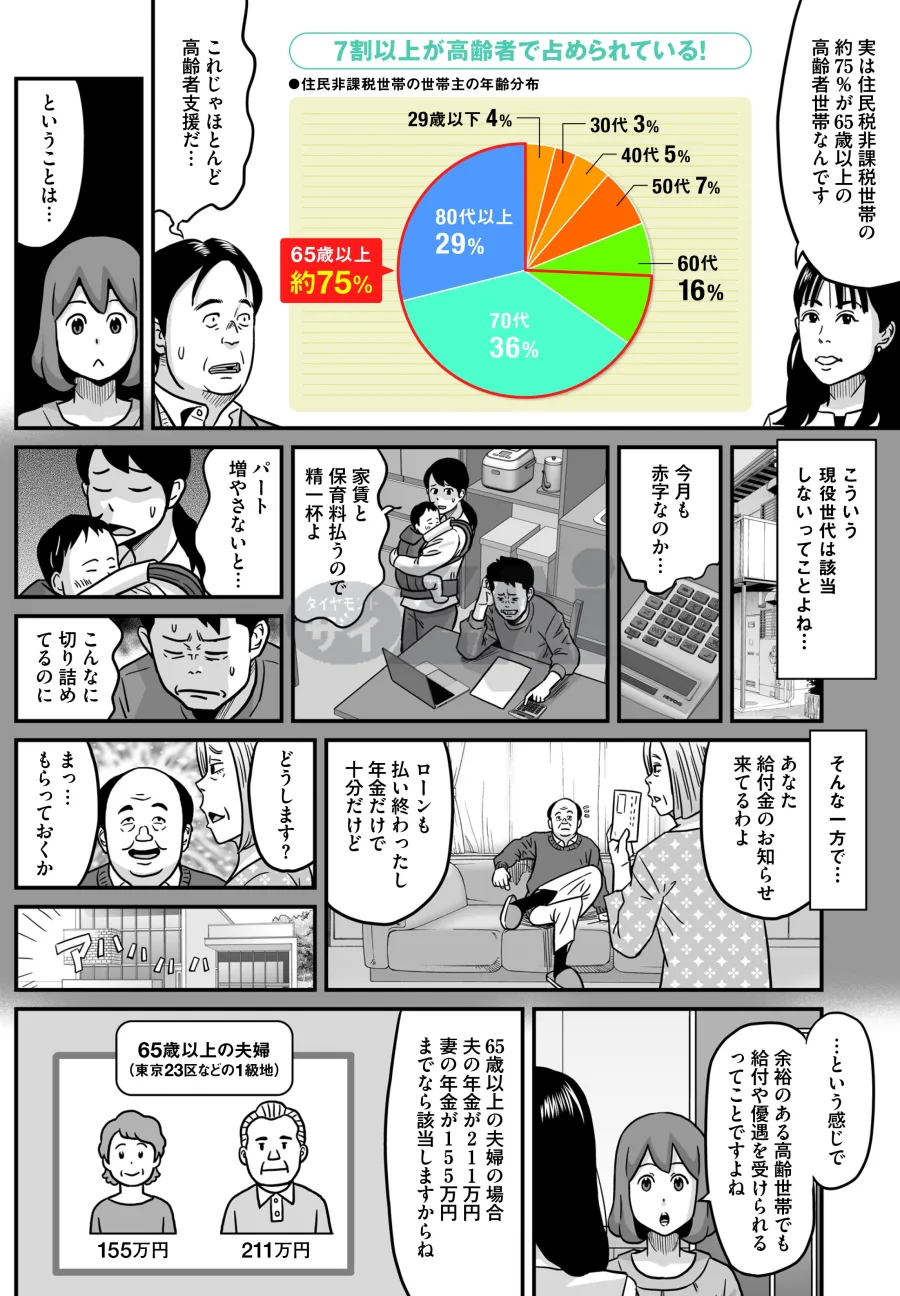
ニュースやSNSを見ていると、「預貯金が数千万円ある高齢の親が住民税非課税世帯に該当し、各種給付金や自治体の優遇措置を受けている」「立派な持ち家に住んでいるのに税金がかからないのは納得がいかない」といった不満の声を耳にすることが少なくありません。これが、世間で「住民税非課税世帯は実は金持ちが多いのではないか」と言われる最大の理由です。
現役世代で懸命に働き、所得税や住民税をしっかりと納めている納税者からすれば、同じ日本国内で資産を抱える層が非課税の恩恵を受けているように見える状況に疑問を抱くのは自然なことです。しかし、この背景には、税法や自治体の福祉制度における「判定基準のルール」が大きく関係しています。個人の豊かな暮らしぶりや蓄えと、税金上の課税所得の計算方法は、必ずしも直結していないのが実態です。
住民税非課税世帯の判定基準と仕組みのカラクリ
では、なぜ預貯金や不動産を持つ人が住民税非課税になるのでしょうか。その最大のカラクリは、日本の住民税が「保有資産」ではなく「前年の所得」をベースに課税判定を行うという仕組みにあります。
住民税が非課税になる要件は、市区町村ごとに定められていますが、主に「生活保護を受けている人」「前年の合計所得金額が自治体の定める基準額以下の人」「障害者・未成年者・寡婦またはひとり親で前年の合計所得金額が一定額以下の人」などが対象となります。ここで重要なのは、どれだけ多くの預貯金(銀行口座の残高)があっても、あるいは価値のある不動産を所有していても、それらは「所得」ではないため、判定の計算から除外されるという点です。
具体的に、東京都などの一般的な自治体における住民税非課税の主な基準(単身世帯の場合)を整理すると、以下のようになります。
| 判定項目 | 対象・基準の目安 | 備考・留意点 |
|---|---|---|
| 課税の対象 | 前年1月1日〜12月12日までの「所得」 | 預貯金や土地・建物などの資産価値は含まれない |
| 所得の基準(給与収入の場合) | 年収換算で約100万円以下(自治体による) | 単身・市区町村の等級地によって変動あり |
| 年金受給者の場合 | 65歳以上で年金収入のみの場合、年収約155万円以下 | 公的年金等控除を差し引いた後の所得で判定 |
| 資産の扱い | 預貯金・株式・不動産などは非課税判定の対象外 | 資産家であっても年金や給与が少なければ非課税になる |
年金受給者とリタイア層の実態:なぜ高齢者は非課税になりやすいのか
「金持ち非課税世帯」の議論の中心になりやすいのが、高齢者やリタイア層です。日本の高齢者世帯は、現役時代にコツコツと築き上げた預貯金や持ち家を保有しているケースが少なくありません。
しかし、定年退職を迎えて給与所得がなくなると、主な収入源は公的年金のみになります。この公的年金の受給額が、国や自治体が定める非課税の境界線を下回っている場合、いくら過去の蓄えがあっても税法上は「所得が低い世帯」とみなされます。これが、高齢者における住民税非課税の大きなカラクリです。
結果として、「手元には十分な生活資金や預貯金があり、持ち家もある安心な暮らし」をしているにもかかわらず、税制の仕組み上は住民税非課税世帯のカテゴリに分類され、低所得者向けの各種給付金や医療費・介護費用の自己負担限度額の軽減といったセーフティネットの対象となる現象が生まれます。これが、現役世代との間で不公平感を生む大きな要因となっています。
不動産や資産を持つ人が非課税になる仕組みの妥当性と矛盾
不動産を所有しながら住民税が非課税になる現象についても、同様の理由が存在します。自宅として所有している土地や建物は、固定資産税の課税対象にはなりますが、個人の「住民税の所得割・均等割」を決定する際の所得には換算されません。
例えば、都市部の一等地で広範な自宅に住んでいても、現役を引退して年金受給のみ、かつ年金額が基準内であれば住民税は非課税となります。また、株や投資信託などの金融資産についても、売却して利益(譲渡所得)が確定するまでは所得としてカウントされません。そのため、資産をそのまま保有し続けている高齢者などは、見た目の資産規模と税法上の課税所得に大きなギャップが生じることになります。
制度の本来の目的は、生活に困窮する低所得者を守るためのセーフティネットを提供することにあります。しかし、資産保有状況を正確に反映しきれない「所得ベース」の判定基準が続いていることが、現代の経済格差の多様化と噛み合わず、さまざまな議論を呼んでいる背景にあります。
住民税非課税世帯をめぐる見直し議論と今後の対策
こうした「資産を持つ非課税世帯」に対する世論の批判や不公平感の高まりを受け、国や自治体では制度のあり方についての見直しや対策が継続的に検討されています。
特に、物価高騰対策などに伴う低所得者向け給付金が支給されるたびに、「本当に支援を必要としている層に届いているのか」「預貯金や保有資産を含めた総合的な資力で判定すべきではないか」という声が強まっています。一部の自治体や専門家の間では、マイナンバーを活用した資産情報の紐づけや、所得だけでなく一定以上の金融資産を持つ世帯を給付対象から除外するといった試行錯誤やルールの微調整が行われてきました。
しかし、個人の預貯金や資産を網羅的に把握して課税や給付の判定に組み込むことは、プライバシーの保護や行政コストの増大、システム改修の難しさなど多くのハードルが存在します。そのため、単純な基準変更には慎重な議論が必要とされており、公平性と実効性のバランスをどう取るかが今後の大きな課題となっています。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:預貯金が何万円以上あると住民税が課税されますか?
A1:住民税の課税・非課税の判定は「所得」に基づいて行われるため、銀行口座にある預貯金の金額そのもので課税されることはありません。どれだけ多額の預貯金があっても、前年の年金や給与などの所得が自治体の定める基準額を下回っていれば非課税となります。
Q2:持ち家や不動産を持っているのに非課税になるのはなぜですか?
A2:不動産や土地の所有は「資産」であり、住民税の判定基準となる「所得(収入から必要経費や控除を引いたもの)」には含まれないためです。自宅に住み続けていても、年金収入などが少なければ非課税の要件を満たします。
Q3:なぜ「金持ちなのに非課税はおかしい」という批判が多いのですか?
A3:現役世代が懸命に働き税金を負担している一方で、十分な預貯金や資産を保有しているリタイア層が非課税世帯として各種給付金や減免措置の対象になっているケースが見られるため、税負担の公平性をめぐって不満や疑問の声が上がっています。
「住民税非課税世帯なのに金持ち」と言われる現象は、個人の豊かなライフスタイルや保有資産と、税法上の「前年所得基準」という仕組みとの間に生じるギャップが本質的な原因です。
定年退職後に年金生活となった高齢者が、過去の蓄えや持ち家を持ちながらも税制上は低所得層に分類される仕組みは、長年日本の福祉を支えてきたセーフティネットの一部である一方、現代の経済実態や世代間の公平感においては大きな課題として浮き彫りになっています。今後は、単なる所得ベースの判定だけでなく、多様化する資産状況や実態に応じたきめ細やかな制度の見直しと、持続可能で納得感のある社会保障の構築が求められています。